Domain strom-überwachung.de kaufen?
Wir ziehen mit dem Projekt
strom-überwachung.de um.
Sind Sie am Kauf der Domain
strom-überwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strom-überwachung.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
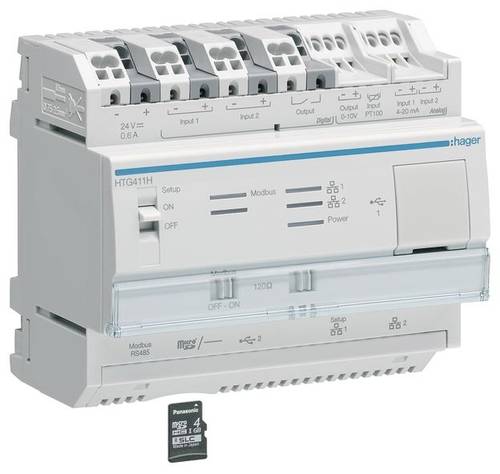
Hager HTG411H Energiemonitoring-ServerEnergiemonitoring-Server agardio.manager, REG, 6 PLE, Micro SD Karte. Der Energiemonitoring-Server sammelt, speichert und verarbeitet die Messwerte der angeschlossenen Produkte. Diese Daten können dann über die integrierte LAN-Schnittstelle und durch die Webserverfunktionalität mit verschiedenen Internet Browsern verschiedener Endgeräte (PC, Notebook, Tablett) über das Netzwerk betrachtet und per CSV-Format exportiert werden. Durch die Benachrichtigungsfunktion per Email besteht die Möglichkeit Alarmmeldungen weiterzuleiten (Grenzwertüberschreitungen, Stör-/Fehlermeldungen usw.). Das Gerät unterstützt bei der Bewertung nach DIN VDE 0100-801 und visualisiert dies. Die Kommunikationsbasis zwischen dem Energiemonitoring-Server und den Messgeräten ist ModbusRTU (Master-Slave-Prinzip). Durch den im Server hinterlegten Produktkatalog ist eine schnelle Parametrierung ohne das Nutzen von Modbus-Mapping-Tabeln möglich. Der Energiemonitoring-Server verfügt über zwei Digital-Eingänge (z.B. für den Anschluss von Impulsausgängen von Gas- und Wasserzählern), zwei Analog-Eingänge 4 bis 20 mA, einen Eingang für PT100-Temperaturfühler, einen potentialfreien Relaiskontakt (Ausgang) und einen Ausgang 0-10 V.1755,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Grothe Funkmodul Lastmanagement MD3300MRPMit Display=jaAusführung des Displays=LCDDisplay-Diagonale=4,2 cmPrimärenergiearten=StromGeeignet zum Einbinden von Aktoren=jaGeeignet zum Einbinden von Kfz-Ladestationen=neinNennspannung=230 VNennfrequenz=50 Hz167,18 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Hager HTG411H Energiemonitoring-ServerEnergiemonitoring-Server agardio.manager, REG, 6 PLE, Micro SD Karte. Der Energiemonitoring-Server sammelt, speichert und verarbeitet die Messwerte der angeschlossenen Produkte. Diese Daten können dann über die integrierte LAN-Schnittstelle und durch die Webserverfunktionalität mit verschiedenen Internet Browsern verschiedener Endgeräte (PC, Notebook, Tablett) über das Netzwerk betrachtet und per CSV-Format exportiert werden. Durch die Benachrichtigungsfunktion per Email besteht die Möglichkeit Alarmmeldungen weiterzuleiten (Grenzwertüberschreitungen, Stör-/Fehlermeldungen usw.). Das Gerät unterstützt bei der Bewertung nach DIN VDE 0100-801 und visualisiert dies. Die Kommunikationsbasis zwischen dem Energiemonitoring-Server und den Messgeräten ist ModbusRTU (Master-Slave-Prinzip). Durch den im Server hinterlegten Produktkatalog ist eine schnelle Parametrierung ohne das Nutzen von Modbus-Mapping-Tabeln möglich. Der Energiemonitoring-Server verfügt über zwei Digital-Eingänge (z.B. für den Anschluss von Impulsausgängen von Gas- und Wasserzählern), zwei Analog-Eingänge 4 bis 20 mA, einen Eingang für PT100-Temperaturfühler, einen potentialfreien Relaiskontakt (Ausgang) und einen Ausgang 0-10 V.1755,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Grothe Funkmodul Lastmanagement MD3300MRPMit Display=jaAusführung des Displays=LCDDisplay-Diagonale=4,2 cmPrimärenergiearten=StromGeeignet zum Einbinden von Aktoren=jaGeeignet zum Einbinden von Kfz-Ladestationen=neinNennspannung=230 VNennfrequenz=50 Hz167,18 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
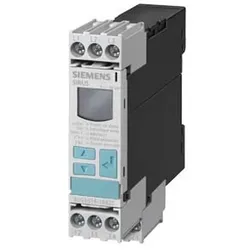
Siemens Dig.Industr. Spannungsüberwachung 3UG4616-1CR20Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=jaSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=90..400 VVersorgungsspannung bei AC 60 Hz=90..400 VVersorgungsspannung bei DC=0 VFunktion Phasenfolgeüberwachung=jaFunktion Phasenausfallerkennung=jaFunktion Unterspannungserkennung=jaFunktion Überspannungserkennung=jaFunktion Asymmetrieerkennung=jaSpannungsmessbereich=90..400 VMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0,1 sMax. zulässige Rückfallverzögerungszeit=20 sAnzahl der Kontakte als Wechsler=2Breite=22,5 mmHöhe=102 mmTiefe=91 mm265,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.